
# Pénzügyi ismeretek gyerekeknek a legkisebb kortól
A pénz a felnőtt élet egyik leggyakoribb stresszforrása, mégis meglepően kevés figyelmet kap a nevelésben. A legtöbb szülő egyetért abban, hogy a pénzügyi tudatosság fontos, de amikor konkrét asztali beszélgetésre kerülne a sor, a téma valahogy magától elpárolog. Pedig éppen otthon, a mindennapok helyzetein keresztül rakódnak le azok az alapok, amelyek meghatározzák, hogyan bánik majd valaki a pénzzel egész életében.
A kutatások újra és újra rámutatnak arra, hogy a pénzügyi szokások sokkal korábban alakulnak ki, mint ahogy a legtöbb szülő gondolná. A Cambridge-i Egyetem egyik tanulmánya szerint a pénzhez való alapvető viszonyulás nagyrészt már hétéves korra kialakul. Ez nem azt jelenti, hogy egy óvodásnak értenie kellene a befektetési portfólióhoz, de azt határozottan igen, hogy a pénzügyi beszélgetéseket középiskolás korra halasztani már túl késő.
A jó hír az, hogy a gyerekekkel való pénzbeszélgetés egyáltalán nem kell, hogy nagy tudomány legyen. Elég tudni, hogy az adott korban mit képes a gyerek megérteni, és ehhez igazítani azt, ahogyan a témát felvetjük.
Próbálja ki természetes termékeinket


Kisgyermekek és az első lépések: az érmék és a döntések világa
A legkisebb gyerekeknél, nagyjából három-hat éves kor között, elsősorban arról van szó, hogy megértsék: a pénz nem valami varázslatos dolog, amit az ATM-ből lehet kivenni, amikor csak szükség van rá. Ebben a korban a gyerekek konkrétan és a jelenben gondolkodnak, így az olyan elvont fogalmak, mint a „jövőre való takarékoskodás" vagy a „családi költségvetés", nem sokat mondanak nekik. Ami viszont sokat mond, az a közvetlen tapasztalat.
Egy egyszerű, életből vett példa: a szülő beveszi a gyereket a boltba, és apró pénzt ad a kezébe. A gyerek választhat egy kis édességet vagy játékot. Ezzel megtanulja, hogy a pénzért dolgokat lehet kapni, ugyanakkor azt is, hogy az egyik választás kizárja a másikat. Ez a kompromisszum és a választás alapvető megértése a pénzügyi intelligencia első sarokköve.
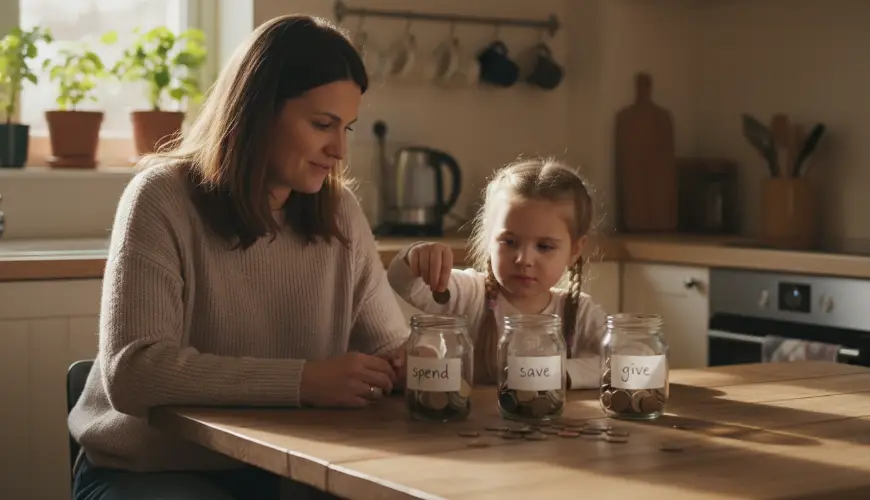
Ebben a korban kiválóan működnek az átlátszó persely-dobozok vagy befőttesüvegek, amelyekbe a gyerek látja, hogyan gyűlnek az érmék. A pénz fizikai jelenléte kulcsfontosságú a kis gyerek számára – a bankkártyának vagy a mobilfizetésnek egyszerűen nincs számára valódi súlya. A szülők bevezethetnek egy egyszerű háromüveges rendszert: egy a költésre, egy a megtakarításra, és egy az adományozásra. Ez a megközelítés, amelyet Ron Lieror amerikai pénzügyi pedagógus tett népszerűvé, arra tanítja a gyerekeket már kiskoruktól, hogy a pénznek különböző céljai vannak, és tudatosan lehet bánni vele.
Az ebben a korban folytatott beszélgetések legyenek rövidek, játékosak és konkrét helyzethez kötöttek. Nem kell elmagyarázni, hogyan működik a gazdaság – elég annyit mondani: „Látod azt a játékot? Annyiba kerül, amennyit most a kezedben tartasz. Meg akarod venni, vagy inkább elteszed a pénzt?" A gyerek így valódi döntéshozatalt él meg, nem csupán elméletet.
Fontos az is, hogy ne becsüljük alá a saját viselkedésünk hatását. Az ebben a korban lévő gyerekek elsőrangú megfigyelők. Ha látják, hogy a szülők meggondolatlanul vásárolnak, vagy éppen gondosan összehasonlítják az árakat, ezeket a mintákat jóval azelőtt veszik át, hogy képesek lennének gondolkodni róluk.
Iskoláskor: zsebpénz, munka és az értékek megértése
Hét és tizenkét éves kor között teljesen új lehetőségek világa nyílik meg a gyerek előtt a pénzügyi nevelés terén. A gondolkodás logikusabbá válik, a gyerek érti az időt, és el tudja képzelni, hogy valamire gyűjtöget. Itt jön képbe a zsebpénz, mint az egyik leghatékonyabb eszköz, amely a szülők rendelkezésére áll.
Annak a vitájának, hogy a zsebpénzt házi munkához kell-e kötni, vagy feltétel nélkül adni, nincs egyetlen helyes válasza. Mindkét megközelítésnek megvannak az előnyei és hátrányai. A feltételes zsebpénz megtanítja, hogy a pénz a munkáért járó jutalom – ami megfelel a felnőtt világ valóságának. A feltétel nélküli zsebpénz viszont lehetőséget ad a gyereknek arra, hogy nyomás nélkül tanulja meg a gazdálkodást, és megértse, hogy a házi munkák a családi együttélés részei, nem üzleti tranzakciók. Sok gyermekpszichológiai szakértő a kettő kombinációját ajánlja: alapzsebpénz feltételek nélkül, és lehetőség extra feladatokkal való kiegészítésre.
Bármelyik megközelítést is választják a szülők, kulcsfontosságú, hogy valódi önállóságot adjanak a gyereknek abban, hogyan költi el a zsebpénzét. Ha a szülő folyamatosan beavatkozik és kommentálja az összes vásárlást, a gyerek nem tanulja meg a felelősségvállalást – csak azt tanulja meg, hogyan kerülje el a kritikát. Hagyni, hogy a gyerek vegyen valamit feleslegeset, majd panaszkodjon rá, értékes lecke, amelyet egyetlen beszélgetés sem pótol teljesen.
Éppen ebben a korban érdemes elkezdeni a dolgok értékéről tágabb összefüggésben is beszélni. Hogyan készült az a pulóver, amelyet a gyerek meg akar venni? Ki gyártotta és milyen körülmények között? Ezek a témák természetes módon kapcsolják össze a pénzügyi tudatosságot olyan értékekkel, mint a fair trade, a fenntarthatóság vagy az etikus fogyasztás – és az iskoláskorú gyerekek meglepően nyitottak az ilyen témákra. Nem erkölcsprédikálásról van szó, hanem a látókör tágításáról: a pénz nem csupán számok, hanem döntések, amelyeknek következményei vannak.
Egy ügyes módszer ezeknek a témáknak a felvetésére a közös vásárlás – legyen szó ruhákról, játékokról vagy élelmiszerekről. Az árak összehasonlítása, az összetevők elolvasása, az alternatívák keresése: mindez olyan gyakorlati készség, amelyet a gyerek természetes módon, valós kontextusban sajátít el. Ha a család tudatosan választ természetbarát termékeket vagy helyi gyártású árut, az remek alkalom elmagyarázni, miért éri meg néha többet fizetni egy minőségibb vagy etikusabb termékért.
Ahogy Warren Buffett egyszer mondta: „Minél korábban tanulsz meg takarékoskodni és befektetni, annál jobb neked." Ez a gondolat a gyerekek világában is érvényes, bár sokkal szerényebb léptékben – az az iskolás, aki zsebpénzének egy részét félreteszi egy áhított dologra, kicsiben pontosan azt az elvet éli meg, amelyet Buffett leír.
Serdülőkor: ideje az igazi pénzügyi oktatásnak
A tizenévesek a felnőttkor határán állnak, és pénzügyi döntéseiknek már valódi következményei vannak. A diákmunka, a saját bankszámla, az első nagyobb vásárlások – mindez új kihívásokat és lehetőségeket hoz. És éppen itt hagyják abba sokan a szülők a pénzről való beszélgetést (mert a tizenéves „úgyis tudja"), vagy éppen ellenkezőleg, előadásokat tartanak, amelyek minden vitától elriasztják a serdülőt.
A hatékony megközelítés más: az előadások helyett vonjuk be a tizenévest a család valódi pénzügyi döntéseibe. Nem azért, hogy a családi pénzügyekért felelősséget viseljen, hanem azért, hogy lássa, hogyan működik ez a gyakorlatban. Mennyibe kerül a villany? Hogyan áll össze a családi költségvetés? Mit jelent a jelzáloghitel? Ezeknek a beszélgetéseknek nem kell formálisnak lenniük – természetesen fakadhatnak a mindennapi helyzetekből.
A saját bankszámla fontos mérföldkő a tizenéves számára. A saját pénz kezelése, a kiadások nyomon követése és az előre tervezés olyan készségek, amelyeket könyvből nem lehet megtanulni – meg kell élni őket. A szülők segíthetnek alapvető szabályok felállításában és támogatást nyújthatnak, de a túlzott kontroll ezt a folyamatot tönkreteszi.
Ebben a korban érdemes felvetni olyan témákat is, mint a hitelkártyák, a kölcsönök vagy a kamatok. Sok fiatal ember kerül pénzügyi nehézségekbe éppen azért, mert soha nem értette meg, hogyan működik az adósság. Egy egyszerű példán keresztül elmagyarázni, mit jelent kamattal pénzt kölcsönvenni, olyan befektetés a gyerek jövőjébe, amely sokszorosan megtérül.
Érdekes, hogy az OECD ifjúsági pénzügyi tudatosságot vizsgáló tanulmányai újra és újra azt mutatják, hogy azok a fiatalok, akik otthon, szüleikkel beszélgettek a pénzügyekről, felnőttkorban lényegesen jobb eredményeket érnek el a pénzkezelésben. Az iskola ugyan nyújthat elméletet, de a család adja azt a kontextust és értékrendszert, amely ugyanolyan fontos.
A serdülők emellett kritikusabban kezdik érzékelni a fogyasztói kultúrát – vagy éppen ellenkezőleg, kortársaik nyomására belesodródnak. A reklámról, a marketing működéséről és arról, hogy bizonyos dolgok miért csábítanak vásárlásra, ebben a korban rendkívül értékesek a beszélgetések. Megtanítani a tizenévest különbséget tenni aközött, amit valóban akar, és aközött, amit valaki el akar neki adni, az egyik legfontosabb dolog, amelyet a szülők átadhatnak neki.
A pénzügyi nevelés nem egyszeri beszélgetés, hanem hosszú távú folyamat, amely alkalmazkodik ahhoz, ahogyan a gyerek növekszik. Nem kell pénzügyi szakértőnek lenni, sem tökéletesen megoldott saját gazdálkodással rendelkezni – elég nyíltan beszélni, hibázni és közösen tanulni belőlük. Azok a gyerekek, akik látják, hogy szüleik tudatosan és megfontoltan gondolkodnak a pénzről, természetes módon veszik át ezt a hozzáállást. Ez pedig olyan alap, amelyre egész életen át lehet építeni.